Ma quando si sceglie un software di tesoreria, come si può valutare davvero la qualità della soluzione?
Molte aziende concentrano l’attenzione sulle funzionalità applicative (matching automatico, algoritmi di riconciliazione, dashboard), ma spesso trascurano un aspetto fondamentale: le modalità di collegamento alle fonti dati.
Prima ancora di chiedersi cosa può fare un sistema di tesoreria, è essenziale capire come si collega ai sistemi esistenti.
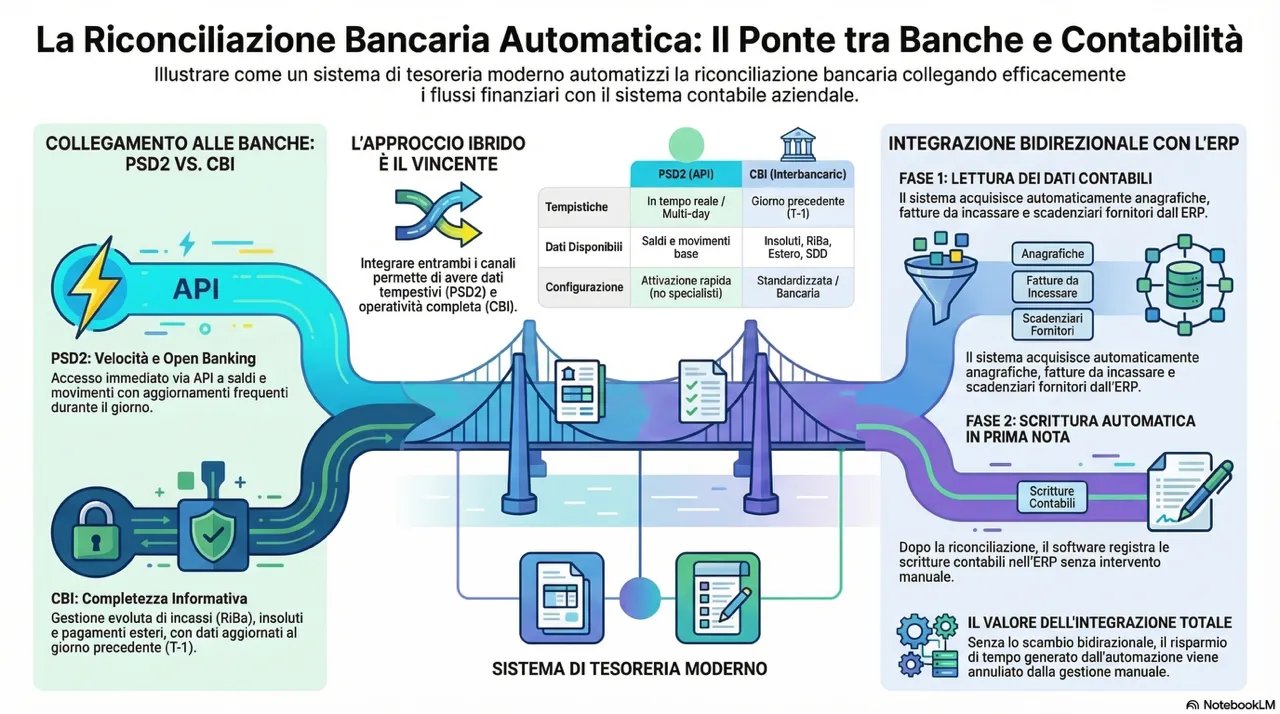
Uno strumento di riconciliazione bancaria automatica può essere immaginato come un ponte tra due sistemi aziendali che spesso comunicano poco e male:
Un buon software di tesoreria integrato con l’ERP deve quindi essere in grado di collegarsi facilmente:
Quando si valuta una soluzione di tesoreria e riconciliazione bancaria, è quindi utile porsi alcune domande:
Chi adotta un sistema di riconciliazione ha generalmente un obiettivo chiaro: ridurre il tempo dedicato alle attività amministrative manuali.
Se però l’aggiornamento dei dati richiede interventi manuali frequenti o configurazioni complesse, il rischio è di annullare gran parte del risparmio di tempo generato dall’automazione della riconciliazione bancaria.
Partiamo dal primo elemento del processo: il collegamento con il sistema bancario.
Nella maggior parte dei casi, le modalità principali sono due:
Vediamo le differenze.
La prima modalità consiste nel collegare il software di tesoreria aziendale direttamente ai conti correnti bancari tramite la normativa PSD2 (Payment Services Directive 2).
La PSD2 è una direttiva europea entrata in vigore nel 2018 che ha introdotto il concetto di Open Banking. Grazie a questa normativa, le banche possono condividere – previa autorizzazione del cliente – alcune informazioni sui conti correnti con soggetti terzi certificati chiamati TTP – Third Party Provider.
Questi operatori autorizzati dalle autorità di vigilanza possono accedere tramite API bancarie ai dati dei conti e aggregarli all’interno di piattaforme di tesoreria o gestione finanziaria.
Se il sistema di tesoreria integra direttamente un TTP, oppure è collegato a uno di essi, il collegamento con le banche può avvenire:
Dal punto di vista operativo, l’aggiornamento dei dati avviene tramite API, consentendo di scaricare automaticamente:
Uno dei principali vantaggi è la tempestività dell’informazione: molte banche aggiornano i dati più volte al giorno, rendendo disponibili movimenti e saldi con maggiore frequenza rispetto ad altri canali.
Il canale PSD2 è però principalmente informativo.
In genere consente di ottenere:
Ma non sempre permette di accedere ad altre informazioni bancarie come:
Anche a livello operativo, nella maggior parte dei casi è possibile disporre solo bonifici SEPA (SEPA Credit Transfer).
La seconda modalità di collegamento è tramite il circuito CBI – Corporate Banking Interbancario.
Il CBI è un’infrastruttura italiana che consente alle imprese di gestire i rapporti con più banche attraverso un unico canale standardizzato.
Il funzionamento tipico prevede:
Le informazioni provenienti dalle varie banche vengono centralizzate nel remote banking della banca proponente, che diventa il punto unico di accesso.
Successivamente, il software di tesoreria aziendale si collega a questa piattaforma per acquisire i dati.
Il principale vantaggio del CBI è la ricchezza delle informazioni disponibili, che non si limitano ai soli movimenti di conto.
Tramite questo canale è possibile gestire anche:
Questo rende il CBI particolarmente utile per aziende con una gestione strutturata degli incassi e pagamenti bancari.
Il principale limite riguarda la tempistica dei dati.
Nella maggior parte dei casi, le informazioni disponibili tramite CBI sono aggiornate con riferimento al giorno precedente.
Di conseguenza, la tesoreria lavora spesso con dati bancari T-1, cioè aggiornati al giorno prima.
Un moderno sistema di tesoreria aziendale non dovrebbe costringere l’azienda a scegliere tra PSD2 e CBI.
La soluzione più efficace è spesso integrare entrambi i canali, sfruttando i vantaggi di ciascuno.
Ad esempio:
In questo modo si ottiene una tesoreria più aggiornata e operativa, senza rinunciare alle funzionalità dispositive.
Il secondo attore fondamentale è il sistema contabile aziendale.
A differenza del mondo bancario, qui non esiste uno standard unico: molto dipende dalle capacità di integrazione dell’ERP o del software contabile utilizzato.
Le tecnologie di integrazione possono essere diverse:
Indipendentemente dalla tecnologia utilizzata, l’aspetto davvero cruciale è uno solo.
Un sistema di tesoreria integrato con la contabilità deve essere in grado di:
1. Leggere i dati dal sistema contabile
Ad esempio:
2. Scrivere i dati nel sistema contabile
Una volta completata la riconciliazione automatica dei movimenti bancari, il sistema deve poter:
Se questa seconda parte manca, il processo resta incompleto.
In pratica si rischia di avere un sistema che riconcilia i movimenti, ma che obbliga comunque il personale amministrativo a registrare manualmente le scritture contabili.
In questo scenario il valore di un software di riconciliazione bancaria automatica si riduce drasticamente.
Un moderno sistema di tesoreria integrato con l’ERP dovrebbe quindi garantire:
Solo in questo modo la riconciliazione bancaria automatica può diventare davvero uno strumento di efficienza operativa.
Scopri come Ready Finance, il nostro software di tesoreria per la riconciliazione bancaria automatica, integra banche e contabilità in modo semplice e veloce.
